Cambricon Technologies, fabricante china de chips para inteligencia artificial, publicó el 23 de octubre de 2026 un tercer trimestre con contrastes: fuerte aumento del beneficio, pero ingresos por debajo de lo esperado por los analistas. En el periodo cerrado el 30 de septiembre, el beneficio neto atribuible a los accionistas fue de 1.404 millones de yuanes, un 147,7% más que los 566,6 millones del año anterior.
Los ingresos del trimestre fueron de 3.531 millones de yuanes, un 104,47% más en términos interanuales. Según informaciones que citan a Bloomberg y SCMP, los analistas esperaban unos 6.260 millones de yuanes, y la diferencia se atribuyó a restricciones de oferta, como la escasez de memoria de gran ancho de banda (HBM) y cuellos de botella en la fabricación. Se trata de un informe sobre expectativas del mercado, no de una cifra divulgada por la propia empresa en sus resultados.
En los nueve primeros meses de 2026, Cambricon sumó ingresos de 9.526 millones de yuanes, un 106,76% más, y un beneficio neto de 3.715 millones de yuanes, un 131,49% más. La empresa atribuyó el crecimiento a la expansión continua del mercado y al avance de las aplicaciones de IA, y afirmó que el aumento de los ingresos impulsó directamente el beneficio.
El contexto ayuda a explicar el resultado. Con las restricciones de Estados Unidos al acceso de China a los aceleradores de IA más avanzados, la demanda de chips nacionales ha crecido, y Cambricon compite con Huawei como proveedor local para laboratorios y proveedores de nube. Su rival Hygon también publicó cifras sólidas, con ingresos de 5.900 millones de yuanes, un 45,5% más, y un beneficio neto de 1.000 millones, un 37,9% más.
Los analistas citados por Reuters señalaron además un punto a vigilar: según Morgan Stanley, Cambricon entregó chips MLU692 a un gran proveedor de nube para pruebas en el tercer trimestre, y la mayor parte de los ingresos de esas entregas debería reconocerse en el cuarto trimestre. El mismo informe indicó que los envíos del MLU580 siguen limitados por los mayores costes de HBM. Son valoraciones de analistas, no promesas de la empresa.
Para los lectores, el mensaje es doble: la demanda de computación de IA en China sigue siendo fuerte, pero convertirla en ingresos depende tanto de las fábricas y la memoria como del diseño del chip. El cuarto trimestre, con el posible reconocimiento de las entregas del MLU692, será la próxima prueba.
Fuentes: Reuters, vía KuCoin: el beneficio de Cambricon sube un 148% en el 3T; KuCoin: cifras detalladas del balance de Cambricon; AI Weekly, a partir de SCMP, sobre los ingresos por debajo de lo esperado; Emergent: cuellos de botella de oferta en los resultados de Cambricon.
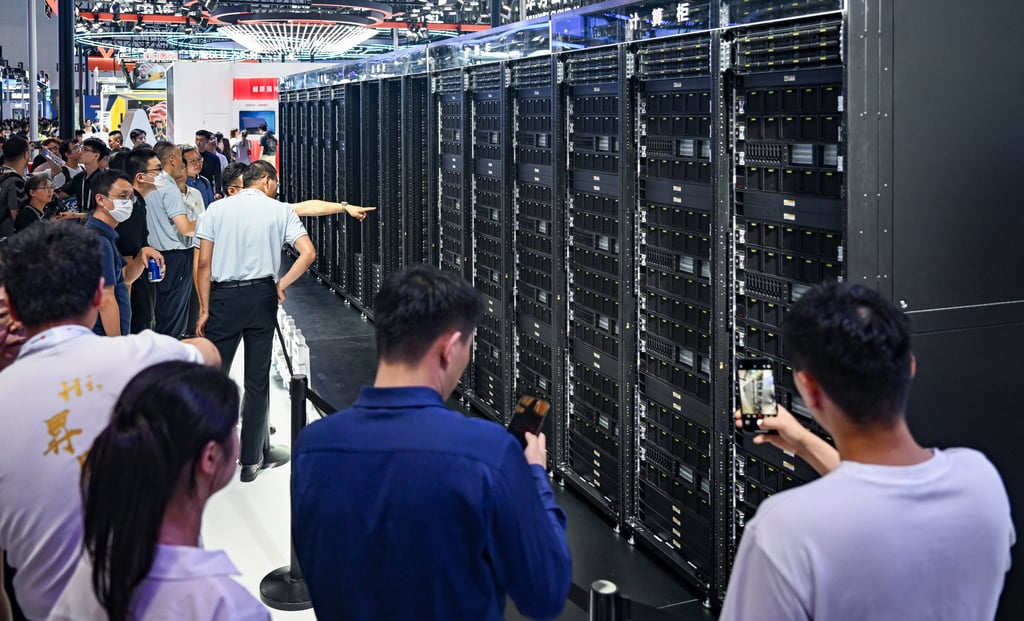
Crédito de la imagen: South China Morning Post, en un artículo sobre el ciclo de expansión de los fabricantes chinos de servidores y chips de IA. La imagen ilustra la infraestructura de computación de IA en China y no muestra necesariamente un chip concreto de Cambricon.
Transparencia: este artículo se produjo con ayuda de inteligencia artificial, con verificación y contraste de fuentes públicas de internet, incluidas las citadas arriba. Recomendamos consultar las fuentes originales para comprobar cifras, contexto y posibles actualizaciones.
— Muse